新经济学家 2026-11-12 04:01:36
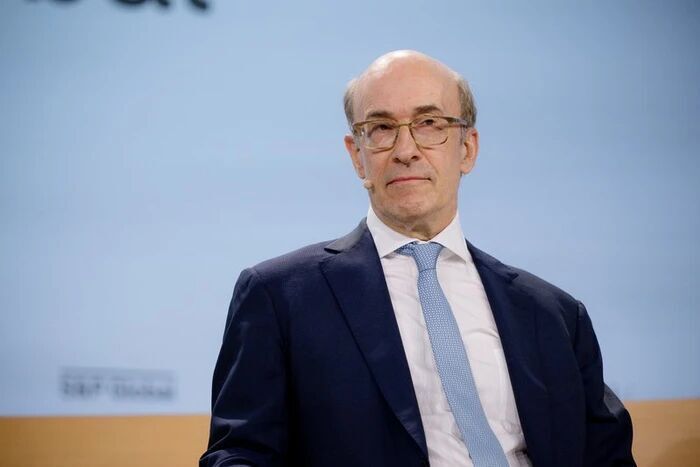
肯尼斯·罗格夫资料图。本文来源:《政府与市场经济研究》,2026年第1期
肯尼斯·罗格夫资料图。本文来源:《政府与市场经济研究》,2026年第1期
本账号接受投稿,投稿邮箱:jingjixuejiaquan@126.com
美元国际地位下降酝酿全球重大风险:政府与市场经济学的分析
美元国际地位下降酝酿全球重大风险:政府与市场经济学的分析
肯尼斯·罗格夫
美国哈佛大学经济系
注:本文完整版发表于《政府与市场经济研究》2026年第1期。
摘要 当前全球金融体系正处于关键拐点,全球经济格局经历深度调整,国际货币体系面临重大变革。本文围绕美元国际货币地位的历史变迁、美国债务化解路径、央行独立性、金融监管及人民币国际化等问题展开分析。研究表明,美元当前虽仍居主导地位,但影响力正逐步减弱,国际货币体系正向多极化演进。当前人民币国际化水平有限,增强汇率弹性有助于推动其国际使用,并推动全球货币格局重塑。随着低利率时代结束,美国债务压力日益凸显。同时,美国国内政治干预正持续削弱美联储维持物价稳定的政策独立性与执行效力,叠加地缘政治动荡,有可能酿成具有全球性外溢冲击的系统性风险,进而演变为全球经济与金融体系共同面临的重大危机与挑战。在此背景下,有必要进一步发挥政府的宏观调控作用,持续推进全球金融治理体系改革,开展更具针对性的政策设计,并做好更具前瞻性的风险应对准备。
关键词 国际货币;全球经济;人民币国际化
一、引言
当前全球经济格局面临深度调整,国际货币体系也经历深度调整与重构,美元作为国际主导货币的可持续性、主权债务风险与货币秩序重构已成为国际金融领域最具争议与现实意义的核心议题。随着全球利率环境转变、主要经济体债务率持续攀升,以及数字货币、跨境支付体系等新型金融形态快速兴起,传统国际货币运行逻辑与治理框架正在经受严峻考验。本文在此背景下,对美元历史地位演变、债务危机应对、金融监管、央行制度有效性及人民币国际化等问题展开系统分析,有助于理解当前国际金融体系的内在矛盾与未来走向,为研判全球货币格局转型提供理论与现实依据。
二、二战后美元国际货币地位的发展与演变
(一)二战后美元崛起过程
总体而言,美元的崛起并非一帆风顺,而是充满波折。事实上,全球主导货币的更迭周期漫长,通常需要历经一至两个世纪,新旧主导货币的更替,往往会经历旧主导货币与新崛起货币长期并行的过渡阶段。自16世纪以来,仅有西班牙、荷兰、英国和美国的货币曾取得主导地位(Ilzetzki et al. 2022)。凭借来自新大陆的大量贵金属流入,西班牙成为16世纪最强大的经济与军事强国,拥有全球主导货币。即便1588年“无敌舰队”覆灭、西班牙霸权开始衰落,西班牙银币(以及后来的墨西哥银币)直到19世纪仍然在全球贸易中保持核心地位。荷兰凭借银行券等金融创新,在17世纪掌握国际货币主导权。到19世纪,英镑及其背后的英国银行体系则拥有了强大的全球影响力。20世纪两次毁灭性的世界大战重创了英国经济,消耗了英国大量财富,世界主导货币逐渐从英镑向美元过渡。
二战之后形成的固定汇率制度,把美元推上了国际货币交易体系的中心地位。1944年在美国新罕布什尔州布雷顿森林确立的战后固定汇率体系,构建了美元与黄金挂钩、其他货币与美元挂钩的“双挂钩”制度。布雷顿森林体系通过制度化的政策框架,将美元置于国际货币体系的中心位置,赋予其特殊的货币特权。布雷顿森林体系成员国需采用对美元的固定汇率,各国需储备足够美元以维持汇率稳定,仅允许极小范围波动。美国可以自主制定利率与通胀政策,仅在原则上承诺应他国政府要求承担美元兑换黄金的义务。
布雷顿森林体系因其固有缺陷最终走向解体。二战后,欧洲、日本、加拿大与拉美部分国家等众多经济体均实行货币与美元挂钩的汇率制度。布雷顿森林体系的形成,缓解了战前货币金融领域的混乱局面,在战后较长时间内维护了国际货币体系的正常运转,有利于推动各国经济与国际贸易的发展。然而,随着战后世界经济逐步恢复并实现稳定增长,美国的黄金供给却难以与之匹配,加之美元危机与美国经济危机频繁爆发,这一体系最终彻底崩溃。为应对经济困境,1971年尼克松总统突然宣布实行“新经济政策”,停止履行应外国政府或中央银行要求、用美元兑换黄金的义务,美元与黄金挂钩的体系名存实亡。这一政策对全球货币体系与贸易秩序产生了深远影响。
当时,欧洲国家、加拿大与日本等持有大量美元国库券与美元储备,与如今的亚洲和拉美经济体类似。这些彼时事实上实行美元本位制的经济体突然意识到,美元无法如原本所预期那样兑换成黄金,同时美国国内通胀开始抬头。大量储备资产在20世纪70年代的高通胀中大幅贬值,由此引发了严重问题。美国放弃金本位制时,其实并未制定出任何控制通胀的预案,这也是那场通胀危机爆发的部分原因。
美元的国际地位并非一成不变,而是在历史进程中经历多次起伏调整。但由于美国自身实力雄厚,亦多次得益于历史机遇,美元国际货币的主导地位至今仍未被日元与欧元等其他货币撼动。
首先,美国颇为幸运的是,日元最终未能形成足以与之抗衡的影响力。日本经济泡沫破裂后陷入长期停滞,这是日元无法对美元形成持久抗衡的核心原因。20世纪70年代至80年代,日本曾被视为美国最具威胁的竞争对手,在诸多领域一度展现出赶超美国之势,日元也普遍被认为有望挑战美元的主导地位。当时,日本股市总市值一度超过美国,房地产市值亦高于美国,人均收入水平与美国也相当接近。然而,此后一系列内外部因素共同导致日本经济增长潜力匮乏,再加上政策应对失误,日本最终爆发严重金融危机,日元的全球扩张进程难以为继,最终未能撼动美元的主导地位。20世纪80年代中期汇率大幅波动是关键因素。《广场协议》签署后,日元被迫大幅升值,短期内显著提升了日本的海外购买力,日本企业一度大举收购美国资产,但也对日本出口造成了压力。为缓解日元升值带来的压力,日本在国内实施了扩张性货币政策,这为后续经济情况恶化埋下隐患,引发了泡沫。20世纪90年代,日本股市与房地产市场泡沫最终破裂,经济陷入长期停滞与通货紧缩。日本在建设支撑金融体系运行的核心金融基础设施方面投入不足,其银行体系整体仍较为陈旧。如果当年日本应对得当,本可以维持其彼时顶尖高收入国家的地位。而如今,全球除日本之外没有国家选择将本币汇率与日元挂钩并维持稳定(Ilzetzki et al. 2022)。尽管日元的安全性广受认可,在国际市场交易量仍然较高,但更多地被作为投机工具,在全球贸易与金融体系中并不占据核心地位。
另一个例子是欧元,欧元区的盲目扩张为欧洲债务危机埋下隐患,最终使得欧元难以与美元有效抗衡。欧元的诞生是区域宏观政策协调的巨大成就,欧元能够取得如今的亮眼表现,实属不易。然而,尽管欧元在全球外汇储备中的占比远高于日元与英镑,但其仍只是重要的区域性货币,使用范围主要集中于欧洲内部及少数法国前殖民地,在欧元区之外并未成为广泛使用的媒介货币(Rogoff,2025a)。欧元区主权债务市场较为分散,各国国债并未被视作同质资产,与美国国债的统一性形成明显差距。欧元区在央行体系等金融制度建设上仍不完善,尚未形成较为一体化的金融市场。多数欧元区国家经济增速长期低迷,人均收入水平参差不齐且显著低于美国,技术进步缺乏内生动力,经济实力难以支撑欧元国际影响力的提升。欧元区的过度扩张加剧了内部经济政策协调难度,进一步削弱了欧元的稳定性。欧元区吸纳了希腊等多个小规模经济体加入,这些国家事实上并未做好成为主流货币区成员国的准备。若非如此,一度在全球外汇储备中占比达到25%的欧元本可获得更好的发展,成为美元更强有力的竞争对手。正是这些决策埋下的隐患,使得2010—2012年欧洲主权债务危机雪上加霜。危机期间,希腊出现主权债务违约,意大利、爱尔兰、西班牙与葡萄牙也濒临破产,对市场信心构成沉重打击,极大削弱了欧元在全球范围内挑战美元的能力。
(二)美元崛起的原因
美元崛起有其深厚的历史渊源。如前文所述,二战结束后全球各国的协商与秩序重构,将美元推上了国际货币的主导地位。尽管美国在战争中遭遇损失,但其他国家所受冲击更为深重。以市场汇率衡量,美国经济占全球GDP的比重已从1950年的近48%下降至2025年的约25%,但其仍稳居全球第一大经济体(Rogoff,2025a),这一领先地位为其带来显著先发优势。
与此同时,美元的主导地位依托网络效应、经济规模、完善开放的金融市场以及对债权人友好的法治环境而不断巩固。如今,网络效应已为人们所熟知,在社交媒体和金融领域均有广泛体现,这一机制同样为美元提供了强大支撑。国际货币的使用天生具有垄断性:一种货币一旦成为国际交易的主流媒介,其他货币的使用空间便会受到挤压、逐渐式微。Boz et al. (2022)的研究发现,即使剔除农业原材料、矿石、金属与燃料等大宗商品,美元在全球出口计价中的占比(23%)仍显著高于以美国为目的地的出口份额(10%),对几乎所有国家而言,其出口额中以美元计价的比重,均远高于对美出口占其总出口额的比重。尽管按市场汇率计算,2024年美国产出约占全球总量的四分之一,但全球近60%的央行外汇储备仍以美元形式持有,相比之下欧元仅占20%(Ilzetzki et al.,2022;Bertaut et al.,2021)。美元借贷最为核心的市场是外汇衍生品市场,据McGuire et al.(2024)统计,全球外汇衍生品交易中,有90%以美元作为其中一方的交易媒介。由于多数货币的交易市场流动性不足,以美元作为媒介货币进行转换,其成本往往低于非美元货币直接兑换。即使在欧元区及其周边地区的交易中(如土耳其里拉对保加利亚列弗),充当主导交易媒介的货币仍然是美元,而非欧元。
(三)美元未来发展趋势
美元的鼎盛时期大致出现在十年前,尽管当前其主导地位仍居全球首位,但影响力已呈逐步减弱之势,国际货币体系正朝多极化方向发展。欧元、人民币、加密货币等,都将在国际货币交易中扮演日益重要的角色。如前文所述,美元能确立如今的地位,经历了漫长的历史演进。从十年前的鼎盛时期至今,其主导优势正明显减弱,但依旧稳居榜首。任何货币都无法永久维持霸权地位。1971年前后,欧洲作为体量庞大的经济体,曾是美元阵营的核心地带,其经济运行高度依附于美元。如今,欧洲早已脱离美元体系,拥有独立的欧元,与美元阵营形成清晰分离。事实上,欧元已成为短期内对美元霸权构成最大竞争威胁的货币。
美元的主导地位虽然正在不断弱化,但目前仍稳居顶端,并且其带来的影响依旧是所有国家都无法回避的问题。维持主导货币地位,关键在于建设全球金融体系的“后台”,即支撑其运行的核心基础设施。美元的主导地位不仅使美国得以凭借全球对美元储备资产的庞大需求,享受更低的融资成本,更重要的是,美国借此强化了对全球货币体系的掌控力。在许多人看来,这似乎仅意味着国际贸易与结算需借助美元,但其含义远非如此简单:全球金融体系的核心基础设施,绝大部分都由美国搭建并主导掌控。这使得美国能够掌握全球经济运行的海量信息,几乎所有国际交易都难以脱离美元体系,美国因此获得难以替代的信息优势与监控能力。这种优势还赋予了美国实施金融制裁的能力。由于绝大多数跨境支付均通过美国主导的银行体系完成,美国相关机构几乎可以在全球范围内对资产进行追踪、冻结或查封。当前,世界多国正着手开发支撑金融交易体系的“后台”,逐步布局替代性支付体系,搭建独立金融通道,美国对全球金融数据的垄断格局正在逐步瓦解。未来十至二十年,国际货币体系或将迈向多极化,欧元、人民币、加密货币都将在其中扮演重要角色。
三、公共债务与货币国际地位
公共债务规模与该国货币国际地位之间没有直接必然联系。诚然,公共债务规模很重要,欧元若想进一步提升国际竞争力,必须扩大具有成员国共同担保性质的欧洲债券发行规模,而人民币最终要成为美元的有力竞争者,至关重要的一点是实现中国国债的广泛市场化交易。但这并不意味着公共债务规模是一国货币国际地位的主要决定因素。20世纪90年代,美国债务规模较低且增速缓慢,占GDP比重曾一度持续下降,财政甚至曾实现盈余,美元仍稳坐国际货币的首位。当前,美国债务规模空前,但也并不意味着美元的国际主导货币地位因此必然受损。
尽管公共债务规模对货币国际地位的影响并非如外界所想那般显著,但倘若政府缺乏主动调整政策的意愿,巨额财政赤字的局面便难以扭转;一旦利率不再维持低位,偿债压力会显著加大,债务负担也将骤然飙升。美国财政部数据显示,截至2025年第四季度,美国公共债务规模已达到38.5万亿美元。美国公共债务占国内生产总值(GDP)的比重已从1981年第三季度的31%攀升至2025年第四季度的122%,约为2007年比重的两倍。截至2026年1月,在2026财年联邦政府支出中,利息支出已超过国防支出,占政府总支出的14%,为第三大支出项目(前两位为社会保障与联邦医疗保险)(U.S. Department of the Treasury,2026)。利息支出占GDP的比重已由2015年的1.22%提升至2025年的3.15%,创下二战后的历史次高位,仅次于1991年曾达到的3.16%。Reinhart and Rogoff(2010)及Reinhart et al.(2012)指出,债务高企总体上会对经济增长形成制约,亟须采取有效措施控制债务规模扩张。Arslanalp and Eichengreen(2023)基于金融危机后全球182个国家的数据研究发现,全球公共债务整体呈现U型趋势,已攀升至和平时期前所未有的高位,其中发达国家债务增幅尤为突出。Adrian et al. (2024)预测,受长期经济增速放缓影响,2028年发达经济体平均债务将达到GDP的120%,必须通过渐进且可信的方式重建财政缓冲,以维护主权债务的可持续性。
延续数十年的宽松利率环境,催生了对债务可持续性的过度乐观情绪,甚至形成“债务是免费午餐,无须担忧”的误判。利率并非会长期处于极低水平,实际利率将在中长期维持高位,低利率时代已然落幕。回顾历史不难发现,利率运行往往长期呈现均值回归的趋势。全球金融危机后2008—2021年的超低利率并非常态,本应被视为对更长期趋势的短暂偏离。如今,利率上行时代已然到来,其本质是金融危机后过低利率水平向均值回归的过程。长期利率将在相当长的时期内维持高于此前超低利率时代的水平,短期政策调整与市场波动均难以改变这一趋势。利率抬升背后存在诸多结构性驱动因素,这一现象并非美国独有,而是诸多经济体均普遍存在的现象。这些因素包括:美国居高不下的公共债务与财政可持续性压力,全球对美元依赖度下降迫使美国通过高利率维持国债吸引力,美联储货币政策独立性面临挑战,以及全球风险溢价上升等。一旦投资者对各类资产失去安全感,便不会再为美元支付溢价,反而会要求更高的利率回报。在当前利率已经处于高位的情况下,未来利率水平可能进一步攀升。
利率回归常态将使债务问题凸显,如果美国持续维持巨额财政赤字,最终可能不得不借助通货膨胀、金融压制或债务违约等方式加以化解,而这终将严重损害美元的国际信誉。第一种情景是引发通货膨胀,这将严重冲击美国经济,且只能作为应对债务问题的权宜之计。在高通胀背景下,投资者会要求更高风险补偿与利率回报,进而推高政府偿债成本,因此依靠通胀化解债务绝非可持续的长期方案。第二种情景是实施金融压制政策,具体表现为政府强制本国公民(而非外国投资者)以低于市场水平的价格持有国债,这一做法会损害美国长期经济增长,因为该政策本质上是对本国居民实施的隐性征税。日本在应对本国巨额债务时,很大程度上就采取了这种做法。第三种情景是美国政府选择拒绝全额偿还外国债权人的债务,此举将对全球金融体系产生剧烈冲击。在爆发网络冲突、全球大流行等极端危机背景下,或当美国面临严重融资约束时,上述极端债务处理方式存在发生的可能性。此类极端举措仅在美国财政金融体系陷入绝境时才会被启用。未来四至五年这一情景出现的概率有所上升,但美国尚未做好应对准备。该情景不会直接导致美元国际货币地位的崩塌,但会推动国际金融体系向多极化格局演进。
四、中央银行
中央银行的独立性有助于抑制通货膨胀,但并非实现低通胀的必要条件。美联储的独立性的确构成抵御通胀的重要屏障。若美联储不独立,便可能受到干预,进而沦为印钞工具。但这并非意味着央行独立性是维持低通胀的绝对前提。例如,日本在其央行获得独立地位之前,也长期保持低通胀。由此可见,独立性并非低通胀的必要条件,却是一种行之有效的机制。
即使美联储独立性有所削弱,也未必立刻引发通胀,但会导致经济体在危机中的抗风险能力显著降低。短期内,美国社会普遍不希望通胀重新抬头。然而,一旦美国陷入严重经济衰退或危机,在利率高企的同时政府又需要扩大财政支出时,美联储将面临极为沉重的政策压力。因此,我们不应将央行独立性简单等同于“失去独立性必然导致恶性通胀”,而应该认识到,当危机来临,缺乏独立性的央行会使经济体更难抵御冲击。美联储调控的联邦基金利率属于短期利率,而长期利率则由市场决定。市场更关注长期走势,聚焦未来五至十年的经济前景。市场对政府长期政策取向的预期,将直接影响长期利率的变动。一旦市场预期美联储独立性可能弱化,便会推高长期利率。
央行独立性是过去四十年来最具成效的政策创新之一,推动全球通胀水平显著回落,然而当前这一制度正遭受前所未有的全方位冲击。建立具备专业治理能力的独立央行,其合理性至今仍然毋庸置疑。Rogoff(1985)最早对中央银行独立性的必要性展开系统分析,指出将通胀目标置于央行政策的核心优先级,能够有效缓解各国政府长期面临的反通胀公信力不足问题,为通货膨胀目标制与央行独立性的制度设计提供了理论支撑。然而,当前发达经济体的央行独立性正处于关键十字路口,面临多重严峻挑战,民粹主义压力与政策工具效应弱化相互叠加,进一步加剧了央行的治理困境。Rogoff(2019)分别从控制通胀、稳定宏观经济、应对金融危机与政府赤字四个维度,分析了中央银行的功能与作用。具体而言,第一,全球长期偏低的通胀水平,容易使人产生“低通胀是21世纪经济固有特征”的误解,甚至引发对央行独立必要性的质疑,陷入“这次不一样”的认知误区(Reinhart and Rogoff,2009)。第二,二战后各国实施的逆周期货币政策(如经济衰退时央行实施降息),在平滑经济波动方面发挥了重要作用。然而,近十年来,欧洲央行与日本央行长期陷入零利率下限,货币政策对宏观经济的稳定效力大幅受限。第三,金融危机后,央行的经济刺激能力严重不足,诸多危机应对政策工具试图突破央行职责边界,可行性低,央行既难以推升通胀以缓解私人债务压力,也无法从根本上解决长期债务与增长问题。第四,低利率环境下催生了“政府高负债是免费午餐”的错误认知,进而削弱央行独立性的必要性。Afrouzi et al.(2024)强调,需要通过强化央行独立性、提升公共债务政策的可信度,来抵消推高长期通胀的全球经济压力。
五、金融监管
十五年前那场金融危机的爆发,主要原因正是当时金融监管的过度放松,最终放任风险不断累积、危机逐步酿成。政府掌控着货币的定义与金融市场的边界。金融市场能够不断催生创新,并推动全新运作模式的探索与实践。但归根结底,市场的所有行为都必须置于政府设定的规则框架之内。银行各类业务的开展也始终应以政府许可范围为准则。
如果对加密货币交易的监管松绑速度过快,完全有可能产生一系列失误而引发下一次金融危机。以比特币为代表的加密货币基于去中心化区块链技术,通过共识机制实现无需金融中介的点对点交易,并非严格意义上的货币,而是更偏向于投机资产。加密货币不仅波动剧烈,还会削弱货币政策实施效果,加剧金融体系碎片化,其匿名性特征更易使其沦为非法融资的工具。加密货币领域不少主体抱有错误认知,认为自身可以游离于监管规则之外,自诩能够制定专属规则,甚至认为政府无法对其进行管控,这种想法显然大错特错。政府终究会对比特币实施监管,因为监管当局无法容忍大规模交易脱离现有金融体系的监管框架。诚然,政府难以对区块链体系下比特币的运行实施直接干预,其系统本身具备极强的抗干预韧性。但从网络效应的视角来看:目前95%-98%的比特币交易并非在链上完成,而是通过各类加密货币交易所开展——这些交易所的本质与传统银行并无二致。这种交易模式形成了独特的网络效应,而政府恰恰可以针对交易所实施监管。
稳定币发展前景广阔,但亟须建立更为严格的监管体系。作为加密货币领域极具突破性的创新应用,稳定币锚定法币,依托储备资产维持价格稳定,甚至可以被认为是加密货币的“杀手级应用”。稳定币未来大概率会占有一席之地,但其发展亟须纳入规范化监管框架。监管的核心在于确保稳定币储备资产真实可靠,主要发行机构也应当获得美联储的官方支持与认可,否则其信用根基难以真正稳固。此外,监管机构还需针对身份认证与匿名交易制定清晰明确的监管规则。当前,美国对加密货币领域整体仍采取较为宽松的监管政策。
未来的主流可能会趋于央行数字货币与稳定币之间的折中方案。美国正在发生的趋势是,可能一开始会有上百家稳定币发行方,但最后由于网络效应多数会破产,可能只会留下两三家。不少经济学家想当然地认为稳定币会赢得最终胜利,央行数字货币会输。然而,答案不会这么简单。稳定币的支持者希望躲避政府监管,稳定币一旦脱离发行方,即成为加密货币,它们的技术是相同的。然而假以时日,美国政府终将意识到:“糟糕,这种放任不管的模式绝非良策。”央行数字货币的特殊设计,正是为了在隐私保护与监管合规之间找到平衡点。央行数字货币基于分布式账本技术,将传统银行存款转化为数字代币,仍然受到现有银行监管框架约束,既有稳定币的可编程性,可快速交易,又依托银行监管与存款保险,不破坏现有货币体系的统一性。稳定币的监管最终可能会向央行数字货币的监管靠近。这两者存在权衡取舍,但也可以共存。美国如今在隐私议题上已经走向了一个极端,但未来大概率会趋向于一种平衡的方案。欧洲正朝着央行数字货币的方向推进,而中国采用比较务实的做法,即发展央行数字货币,力求在隐私保护与监管合规之间找到平衡点。在加密货币的监管路径选择上,欧洲的立场其实更接近中国,而非美国。
六、人民币国际化
截至目前,人民币国际化仍有较大的提升空间。尽管2020年人民币在全球央行储备中的占比仅为2%,但鉴于这一比例在2015年近乎为零,其提升速度不容忽视。特别值得注意的是,对于已大量持有美元与欧元资产的央行而言,持有人民币尚难以显著改善投资组合多元化效果,在此背景下,2%的占比已属可观(Ilzetzki et al.,2022)。事实上,迄今为止中国对外贷款以美元计价为主(Horn et al.,2021)。
当前,中国已是世界第二大经济体,同时也是全球超半数国家的最大贸易伙伴,推动构建区域货币联盟的条件正日趋成熟。中国已开始在部分贸易中使用人民币计价,众多贸易伙伴开始把人民币纳入其汇率形成机制。假以时日,人民币在中间品定价中的重要性很可能不断提升,尤其是在亚洲供应链内部。依托庞大的经济体量与增长潜力,人民币的国际地位将稳步上升。当然,也要看到,亚洲多数经济体仍深度嵌入美元体系,日元、韩元虽已自由浮动,但区域货币格局短期内难以彻底摆脱美元影响。
在全球货币格局中,人民币与美元的关系始终是影响国际金融秩序、亚洲供应链稳定及中美经济互动的重要变量。在2005年之前,中国长期实行人民币单一盯住美元的汇率制度。这一政策在相当长的时期内运行有效,同时也有利于巩固美元在亚洲供应链中的计价与结算功能。当前,欧洲已逐渐脱离美元阵营,亚洲则仍占据除美国外美元区的半壁江山。如果中国当年未坚持实行固定汇率制度,美元的国际地位势必被显著削弱,亚洲在美国以外美元区中的占比可能仅为四分之一或三分之一。
然而,盯住美元的制度并非长期适用,反而会扭曲资源配置并放缓经济发展进程。对于中国这样规模巨大、增长迅速的经济体,长期实行固定汇率制度,往往会引发本币升值压力,推高服务业等非贸易行业价格,进而加剧通货膨胀。汇率制度弹性化既是中国经济发展的必然选择,也是重塑亚洲货币格局、推动国际储备体系多元化的重要动力。扩大汇率的弹性空间可以保障中国货币政策独立性,使其能够根据国内经济状况制定利率政策,摆脱对美国政策的被动跟随作为规模巨大的经济体,中国的经济周期通常与美国存在显著差异。以后疫情时代为例,美国与中国经济周期持续分化:美国通胀高企、利率大幅攀升,中国增速放缓、通胀低迷,两国货币政策背道而驰,进一步凸显固定汇率制度的弊端。从欧元区以及其他固定汇率制度的实践可以看出,即使在存在深度政治合作的国家之间,固定汇率制度的运行也存在诸多困难。2005年之后,中国开始不再单一盯住美元,实行以市场供求为基础、参考一篮子货币进行调节的汇率制度。尽管该货币篮子中美元及与美元挂钩货币的权重很高,人民币在之后的十年间实现了渐进式升值,调整幅度相当可观,对美元汇率累计升值幅度达到22%(Rogoff,2025a)。自2015年货币篮子调整后,尽管人民币尚未形成像美元与欧元之间那样完全自由浮动的汇率机制,中国汇率政策灵活性已经进一步显著提升,更接近经济学家讨论的有管理的浮动汇率,这样的制度安排允许汇率上下波动,但通常幅度不会过大,速度不会过快。
中国转向更灵活的汇率机制符合其自身利益,并将重塑亚洲乃至全球的货币格局。随着货币政策独立性的需求日益凸显,中国有充分理由让人民币成为更常规的主要国际货币。即便中国经济无法在短期内超越美国,人民币与美元在亚洲范围内的“脱钩”也已是大势所趋。若美元不能保持低利率,虽大概率仍将保持全球主导货币地位,不会被欧元或人民币取代,但其在国际储备中的占比将会降低。倘若人民币与美元彻底脱钩,并转向更为常规的通胀目标制货币政策框架,其影响将极为深远。
当然,扩大汇率弹性空间并非人民币在国际贸易与金融中扩大使用的充分条件,而是重要的推动因素。人民币尚未实现完全自由浮动,其在全球储备、金融交易中的地位仍远不及美元。若人民币要最终在全球储备资产中成为美元的有力竞争者,关键在于实现中国国债的广泛市场化交易,而这一目标的实现并不需要资本市场的完全开放(毕竟,美国在20世纪50年代时也未完全开放资本市场,但当时美元的主导地位依旧无可撼动)。未来,随着人民币汇率浮动弹性提高、跨境使用场景拓展,其将逐步成为与美元、欧元并行的关键货币,全球货币格局将从美元单极主导,迈向多极共存的新形态。
七、总结
二战后美元长期保持国际主导货币的地位,然而,当前美元国际主导能力较十年前逐步减弱,国际货币体系正朝多极化演进。美元的崛起历经漫长波折,全球主导货币的更迭通常需要一至两个世纪,并存在新旧货币长期并行的过渡阶段。二战后固定汇率制度确立了美元的中心地位,美元虽经多次调整,仍凭借网络效应、经济规模、开放金融市场与法治环境保持主导地位,至今未被日元、欧元等其他货币所撼动。然而,全球对非美元交易工具的需求正在持续增长,加密货币与央行数字货币也试图构建非美元交易通道。当前美国推行的一系列政策,正持续给全球经济金融体系带来动荡因素,而这种不稳定所带来的代价,最终很大程度上还是要由美国自身承担。低利率时代的终结、中长期实际利率走高,将使美国巨额财政赤字与债务压力凸显。若不断飙升的债务得不到控制,政界又缺乏遏制巨额赤字的意愿,且政治压力持续制约美联储控制通胀的能力,叠加动荡的地缘政治因素,那么美国乃至整个世界都将进入一段长期的全球金融动荡期,进而严重损害美元信誉,成为全球共同的难题。
为应对潜在危机、维护全球宏观经济稳定,亟须做好前瞻性政策准备。有充分理由相信,未来十年,全球利率与通胀水平将超出政策制定者的习惯认知;在日益碎片化的全球金融体系中,美元特权可能会大幅削弱,全球债务危机、通胀危机、金融危机与汇率危机的发生频次与强度会显著上升。在此背景下,有必要更加重视政府的调节作用,推动全球金融治理体系改革,通过更具针对性的政策设计与更富前瞻性的应对准备,化解潜在风险,维持中长期全球宏观经济金融稳定。
参考文献:
Adrian T, Gaspar V, Gourinchas P O. (2024-03-28)[2026-03-05]. The fiscal and financial risks of a high-debt, slow-growth world[EB/OL].
https://www.imf.org/en/blogs/articles/2024/03/28/the-fiscal-and-financial-risks-of-a-high-debt-slow-growth-world.
Afrouzi H, Halac M, Rogoff K S, et al. 2024. Changing central bank pressures and inflation[J]. Brookings Papers on Economic Activity, (1): 205-241.
Arslanalp S, Eichengreen B. 2023. Living with high public debt[R]. Kansas City: Federal Reserve Bank of Kansas City, Working Paper. Bernanke B S, Reinhart V R. 2004. Conducting monetary policy at very low short-term interest rates[J]. American Economic Review, 94(2): 85-90.
Bertaut C, von Beschwitz B, Curcuru S. (2021-10-06)[2026-03-05]. The international role of the U.S. dollar[EB/OL].
https://www.federalreserve.gov/econres/notes/feds-notes/the-international-role-of-the-u-s-dollar-20211006.html.
Boz E, Casas C, Georgiadis G, et al. 2022. Patterns of invoicing currency in global trade: new evidence[J]. Journal of International Economics, 136: 103604.
Eichengreen B, Mehl A, Chitu L. 2019. Mars or mercury? The geopolitics of international currency choice[J]. Economic Policy, 34(98): 315-363.
Horn S, Reinhart C M, Trebesch C. 2021. China’s overseas lending[J]. Journal of International Economics, 133: 103539.
Ilzetzki E, Reinhart C M, Rogoff K S. 2022. Rethinking exchange rate regimes[J]. Handbook of International Economics, 6: 91-145.
International Monetary Fund. 2026. World economic outlook: global economy: steady amid divergent forces[R]. Washington, D. C. : International Monetary Fund, Working Paper.
McGuire P, von Peter G, Zhu S. 2024. International finance through the lens of BIS statistics: the global reach of currencies[J]. BIS Quarterly Review, June: 1-16.
McKinnon R I. 2012. The unloved dollar standard: from Bretton Woods to the rise of China[M]. Oxford: Oxford University Press.
Mundell R. 1993. EMU and the international monetary system: a transatlantic perspective[R]. Vienna: Austrian National Bank, Working Paper No.13.
Pick F, Sédillot R. 1971. All the monies of the world: a chronicle of currency values[M]. New York: Pick Publishing Corporation.
Reinhart C M, Rogoff K S. 2009. This time is different: eight centuries of financial folly[M]. Princeton: Princeton University Press.
Reinhart C M, Rogoff K S. 2010. Growth in a time of debt[J]. American Economic Review, 100(2): 573-578.
Reinhart C M, Reinhart V R, Rogoff K S. 2012. Public debt overhangs: advanced-economy episodes since 1800[J]. Journal of Economic Perspectives, 26(3): 69-86.
Reinhart C M, Rogoff K S. 2013. Financial and sovereign debt crises: some lessons learned and those forgotten[M]//Claessens S, et al. Financial crises: causes, consequences, and policy responses. Washington, D. C. : International Monetary Fund: 141-156.
Rogoff K. 1985. The optimal degree of commitment to an intermediate monetary target[J]. The Quarterly Journal of Economics, 100(4): 1169-1189.
Rogoff K. 2019. Is this the beginning of the end of central bank independence?[R]. G30 Occasional Paper.
Rogoff K. 2022. Rethinking central bank design[M]//Moser T, Savioz M. Karl Brunner and Monetarism. Cambridge: The MIT Press: 89-126.
Rogoff K. 2025a. Our dollar, your problem: an insider’s view of seven turbulent decades of global finance, and the road ahead[M]. New Haven: Yale University Press.
Rogoff K. 2025b. The past and future of money: new technologies and economic risks[R]. Group of Thirty Report.
Rogoff K S, Rossi B, Schmelzing P. 2024. Long-run trends in long-maturity real rates, 1311—2022[J]. American Economic Review, 114(8): 2271-2307.
U. S. Department of the Treasury. 2026-01. Monthly treasury statement, receipts and outlays of the United States government [R]. Washington, D. C. : U. S. Department of the Treasury.■
【版权声明】本文内容来源于新经济学家,版权归原作者及原媒体所有。本站仅作信息分享,不构成任何商业用途;如涉版权问题,请联系本站删除。
发布时间:2026-11-11 21:09:24
(第1/1页/共31650字/1阅)